
Internacional:
Irlanda del Norte
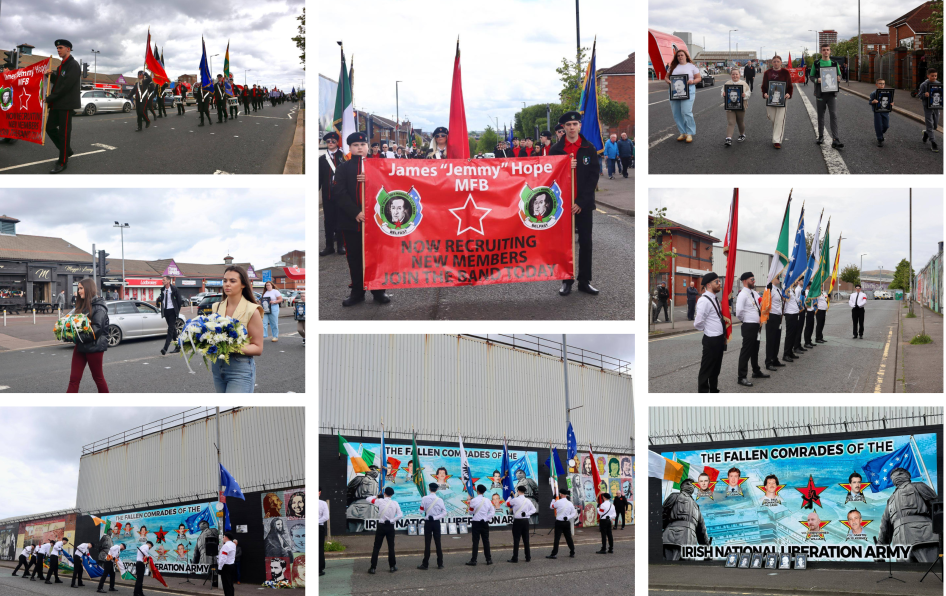
-El 17 de mayo, el Movimiento Socialista Republicano Irlandés celebró su conmemoración anual en la zona de Lower Falls.
También presentaron un nuevo mural, en homenaje a los voluntarios locales que dedicaron sus vidas a la lucha por la liberación nacional y el socialismo.
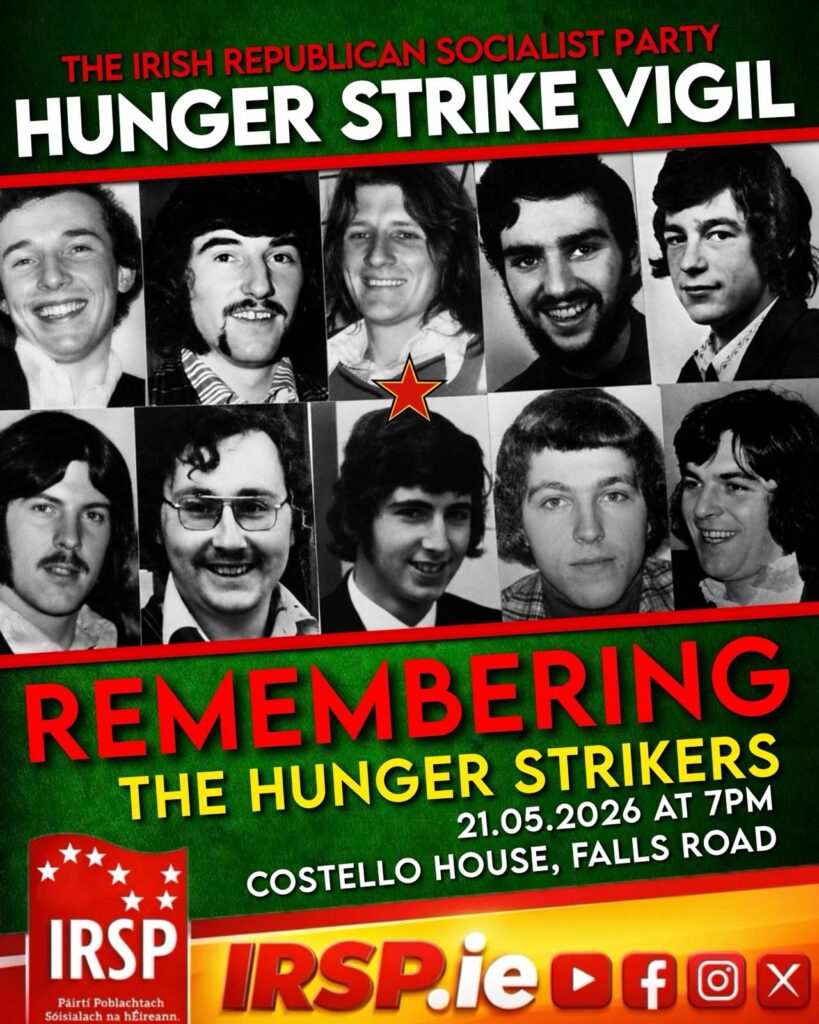
-El 21 de mayo en Costello House de Belfast se conmemoró con orgullo el aniversario de Patsy O’Hara y Raymond McCreesh,
Y se honró la memoria de los 10 valientes voluntarios que dieron su vida en la lucha por el estatus político y la causa más amplia de la libertad irlandesa.
EE.UU.
-Benefactores privados de la guerra
Mientras crecen sus víctimas, la industria armamentística dispara sus ingresos bajo el blindaje estructural del aumento incesante de los presupuestos estatales.
El mundo ha superado un umbral inquietante: según los datos publicados por el Uppsala Conflict Data Program (UCDP), en 2024 se registraron 61 conflictos armados entre estados, la cifra más alta desde el final de la Segunda Guerra Mundial. Se observa un aumento sostenido del número total de conflictos armados entre 1946 y 2024. La gran mayoría son conflictos intraestatales —dentro de un mismo país—, aunque a partir del año 2010 se observa un fuerte aumento de los conflictos intraestatales internacionalizados, es decir, guerras civiles con implicación directa de otros estados.
Estas cifras, publicadas en el Journal of Peace Research por Davies et al. (2025), confirman que la violencia organizada ha llegado a su nivel más alto en décadas. El número de muertes por conflicto fue de unos 159.800 en 2024, y el número de conflictos activos aumentó, lo que indica que la guerra se extiende geográficamente…
*Los que se forran
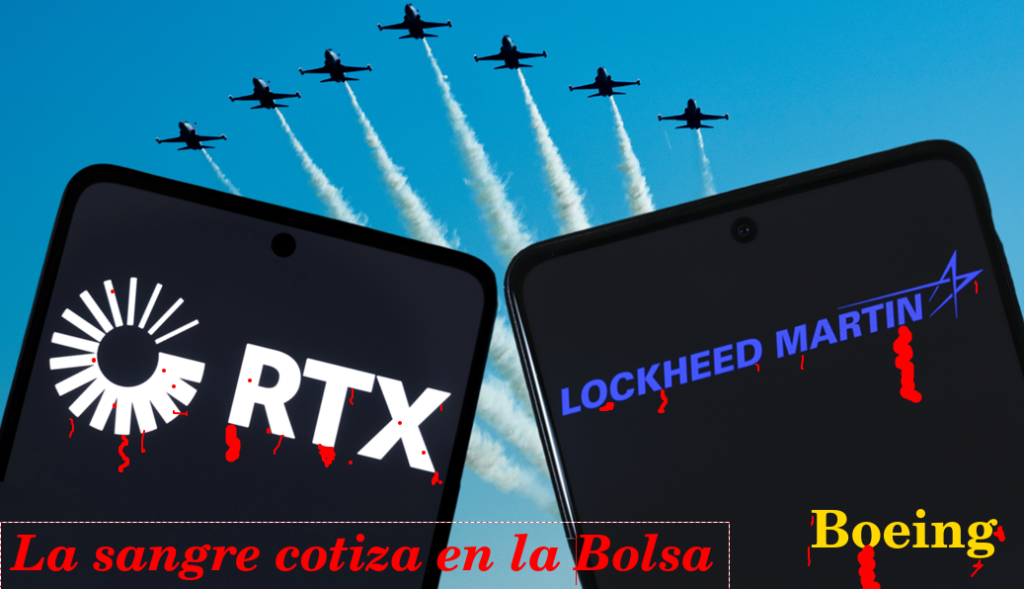
Las cien mayores empresas del sector armamentístico del mundo facturaban 679.000 millones de dólares, un 5,9% más que el año anterior y un 26% real más que una década atrás (SIPRI Arms Industry Database, diciembre de 2025).La cifra equivale aproximadamente al PIB de Bélgica o de Suecia, y se ha producido en un sector cuya peculiaridad estructural es que no opera bajo competencia abierta sino bajo monopolio estatal: el Estado es comprador único de los sistemas de armas finales.
Las diez primeras empresas absorben más del 60% de los ingresos agregados; solo tres —Boeing, Lockheed Martin y RTX— se reparten el 31,2%. En distribución geográfica, 39 empresas estadounidenses concentran 334.000 millones de dólares (≈49% del Top 100); 26 europeas (sin Rusia) facturan 151.000 millones (+13% interanual); 5 surcoreanas suman 14.100 millones (+31%); 5 japonesas 13.300 millones (+40%); 9 de Oriente Medio 31.000 millones (Israel 16.200M +16%, Turquía 10.100M +11%). Solo China retrocede en 2024 por la purga anticorrupción del PCCh (NORINCO −31%). Entre los entrantes de 2024 figura por primera vez SpaceX, que más que duplicó sus ingresos militares.
En Estados Unidos, entre los años fiscales 2020 y 2024, las empresas privadas recibieron 2,4 billones de dólares en contratos del Pentágono. De esa cifra, 771.000 millones (~32%) fueron a parar a solo cinco corporaciones: Lockheed Martin, RTX, Boeing, General Dynamics y Northrop Grumman. Es decir, el gobierno estadounidense invirtió en esas cinco empresas privadas más del doble de lo que destinó en el mismo lustro a toda su diplomacia, desarrollo y asistencia humanitaria internacional (356.000 millones).
La rentabilidad del sector opera bajo condiciones aseguradas por el marco de contratación pública. Los márgenes brutos sectoriales rondan el 17,27% y los netos el 4,96% de promedio en la última década, frente al 2,53% de la industria automovilística. El mercado bursátil ha reconocido este blindaje con revalorizaciones inéditas: Rheinmetall +158% en 2025, ThyssenKrupp +215%, Hanwha Aerospace +193% (sobre +154% de 2024), Hyundai Rotem +278%. Ningún otro sector industrial ha replicado estos retornos en el mismo período. El comportamiento financiero del oligopolio se ha desacoplado de la inversión productiva. Entre 2014 y 2024, los diez principales contratistas occidentales desembolsaron 240.000 millones de dólares en dividendos y recompras de acciones, superando los 223.000 millones de flujo de caja libre generado en el mismo período.
La participación accionarial concentra aproximadamente el 69% del capital invertido en el sector, unos 660.000 millones de dólares. Los «Tres Grandes» gestores pasivos —Vanguard, BlackRock y State Street— lideran la lista mundial de inversores en productoras de armas: Vanguard con ~92.000 millones de dólares de exposición agregada, State Street ~68.000M, BlackRock ~67.000M. El Vanguard Total Stock Market Index Fund (VTI) destina por sí solo el 4,69% de su cartera a contratistas militares, cerca de 94.700 millones de dólares. En Lockheed Martin, los inversores institucionales poseen el 75,31% del capital total: Vanguard custodia unos 21 millones de acciones, BlackRock 18 millones y State Street 4 millones. La consecuencia práctica es que millones de ahorradores europeos y estadounidenses, frecuentemente sin saberlo, son a través de fondos indexados accionistas de Lockheed, RTX o Northrop.
La banca europea, menos visible en el discurso público, aportó entre 2021 y 2023 unos 36.100 millones de euros en préstamos sindicados y suscripción de deuda a los grandes contratistas, con BNP Paribas (€5.690M), Crédit Agricole (€4.890M), Deutsche Bank (€3.190M) y Barclays (€3.170M) a la cabeza…
–https://diariosocialista.net/2026/05/31/benefactores-privados-de-la-guerra/